
建材行业十月风向:水泥错峰与超产治理并行,存量房翻新正在改写需求逻辑
发布日期:2026-10-20 | 浏览量:88,465 | 分类:快讯
十月建材行业的主线,供给端和需求端同时在发生结构性变化。供给方面,10月12日晋冀鲁豫水泥行业减碳降耗稳增长研讨会在邯郸举行,四省建材协会及重点水泥企业明确下阶段重点:加快编制出台2026—2027年度错峰生产政策文件,以刚性生产管控平衡供需,同时坚决抵制内卷式恶性竞争,恢复行业合理盈利水平。广东的动作更早一步,9月中央环保督察指出部分水泥熟料生产线超产问题后,广东省工信厅下发整改通知,建立月度产量核查、预警约谈和停产限产机制。珠三角水泥价格自10月13日起大幅上涨50元/吨,供需改善的传导已经开始在区域价格上体现。
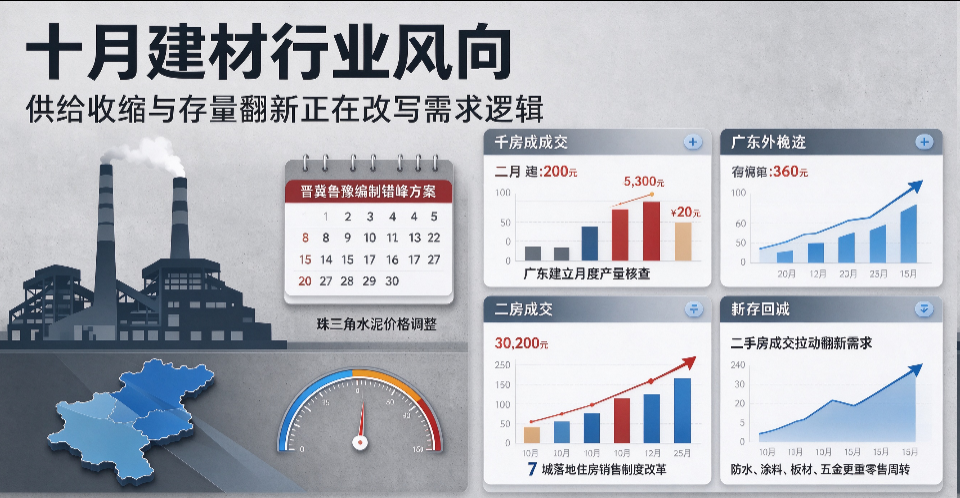
需求端的信号同样密集。继8月房地产新政和9月底房贷贴息政策之后,10月15日深圳、杭州出台商品住房销售制度改革细则,至此全国已有北京、上海、广州、武汉、天津、深圳、杭州7个重点城市落地此类改革方案。更值得建材从业者关注的是住建部的定调:房地产进入存量时代,消费建材的需求逻辑正从新房驱动转向存量翻新与零售渠道主导。数据提供了佐证:1—9月全国重点20城二手房累计成交面积约1.39亿平方米,同比增长6.5%,9月单月同比增长3.1%,二手房的活跃正在逐步拉动翻新、维修和局部改造类建材需求。
对经销商和门店而言,这意味着备货逻辑和渠道重心需要同步调整。过去围绕新盘集中交付做工程渠道的打法,在存量房占比上升的环境中边际效益递减;零售渠道布局领先、具备成本传导能力的消费建材龙头,在这一轮需求切换中被机构认为有望率先受益。防水、涂料、板材、五金等翻新场景高频品类,在零售端的周转价值会进一步凸显。
行业在供给收缩与需求换挡之间寻找新的平衡点,短期看错峰和限产对价格的支撑,中期看存量翻新能否接住新房减速留下的需求缺口。关注建材行业政策动态与市场趋势的一手梳理,锁定家福建材网快讯。
上一篇:全屋智能装修前必须盯死的一件事:零线没留,后面全是将就
下一篇:没有了